中国生活美容行业发展报告(2020) 转型与重塑中的生活美容服务
一、引言
2020年是中国生活美容行业极不平凡的一年。受新冠疫情影响,消费者行为、门店运营、供应链体系均发生深刻变化。与此行业监管趋严、数字化转型加速、消费需求分层,推动生活美容服务从粗放扩张转向精细化运营。本报告基于公开数据与行业调研,梳理2020年中国生活美容服务的发展现状、核心挑战与未来趋势,为从业者与投资者提供参考。
二、市场规模与结构
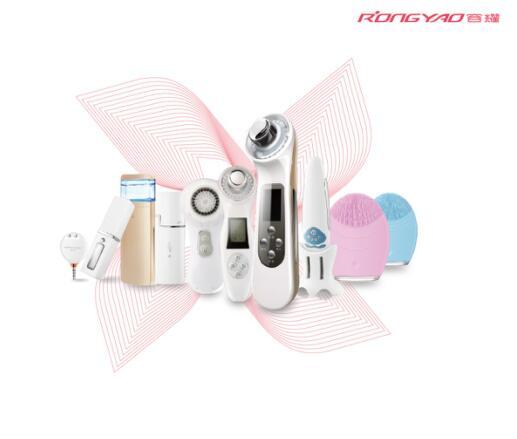
2020年,中国生活美容市场规模约为4500亿元,较2019年增速放缓至5%左右,但整体仍保持正向增长。从服务品类看,面部护理、身体养护、美甲美睫、手足护理四大类占据主导,其中面部护理占比约40%,身体养护约25%。受疫情居家影响,家用美容仪和线上护肤课程爆发式增长,但线下到店服务在下半年快速反弹,尤其以社区店和轻医美结合型门店恢复最快。
从区域分布看,一线和新一线城市门店密度饱和,竞争激烈;下沉市场(三四线城市)成为新增门店的主要来源,本地化小型连锁和单店模式更具韧性。
三、2020年核心变化与挑战
1. 疫情冲击与门店洗牌
上半年线下门店平均停业45-60天,约15%的小型单店被迫关闭。存活门店普遍采取“线上预约+社群运营+到家服务”组合策略,部分门店通过预售卡和产品零售弥补现金流缺口。
2. 监管政策趋严
2020年,国家卫健委等多部门加强对生活美容机构的卫生监督和广告合规检查,严禁生活美容机构开展医疗美容项目。多地开展专项治理,推动行业明确“生活美容”与“医疗美容”的边界。
3. 消费者行为迁移
消费者更注重安全卫生(消毒公示、无接触服务)和性价比。线上决策占比提升,超过70%的消费者通过小红书、美团点评等平台选择门店。年轻客群(20-35岁)偏好“轻美容”和“功能区护理”,传统大型综合美容院吸引力下降。
4. 数字化与供应链升级
头部连锁品牌加快SaaS系统部署,实现会员管理、库存优化和线上预约一体化。供应链端,一批ODM/OEM工厂转向小批量定制,帮助中小门店降低产品起订量。直播带货成为美容院零售产品的新渠道。
四、典型服务模式分析
- 社区轻美容店:面积60-120平米,主打面部清洁、补水、肩颈放松等基础项目,客单价100-300元,依靠高复购率和社群裂变实现盈利。
- 前店后院模式:零售护肤品与后院护理结合,通过产品销售引流至服务,增强客户粘性,但需注意避免过度推销导致的信任流失。
- 数字化连锁品牌:采用统一线上平台、集中采购和标准化服务流程,2020年逆势扩张,尤其在下沉市场表现突出。
五、趋势展望与建议
- 专业化与合规化:生活美容机构需明确服务边界,加强从业人员技能培训,建立卫生安全标准。
- 服务产品化与零售化:将会员卡模式转为“项目单次付费+家居产品订阅”,降低消费门槛,提升透明度。
- 私域运营深化:借助企业微信和社群工具,构建“预约-服务-反馈-复购”闭环,提高单客终身价值。
- 技术赋能: AI皮肤检测、智能预约系统和供应链协同平台将逐步普及,帮助中小门店降本增效。
六、
2020年是生活美容行业的分水岭。疫情加速了落后产能出清,也催生了更贴近消费者需求的服务模式。生活美容服务将朝更安全、更透明、更数字化的方向演进。从业者应回归服务本质,以专业能力和用户信任构建长期竞争力。
(注:本报告数据综合自国家统计局、美团研究院、行业公开资料及作者调研估算,仅供参考。)
如若转载,请注明出处:http://www.lyxjmr.com/product/11.html
更新时间:2026-11-01 13:12:41